
1분기 순이익 반토막
가격 경쟁에 수익성 악화
해외·프리미엄 전략이 변수
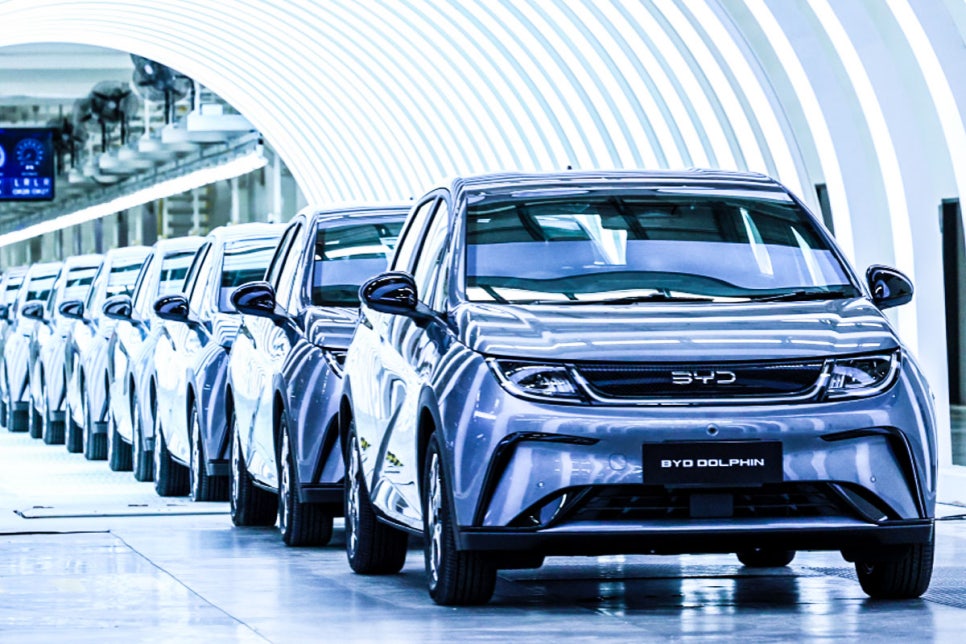
전동화 브랜드 BYD가 2026년 1분기 부진한 실적을 기록했다.
1분기 순이익은 약 40억 위안, 한화 약 8600억 원으로 전년 동기 대비 55.4% 감소했다.
매출도 약 1500억 위안으로 12% 줄며 3분기 연속 하락세를 이어갔다.
전기차와 플러그인 하이브리드를 포함한 신에너지차 판매도 70만463대에 그치며 전년 대비 30% 감소했다.
원인은 가격 전쟁…
팔수록 부담 커졌다
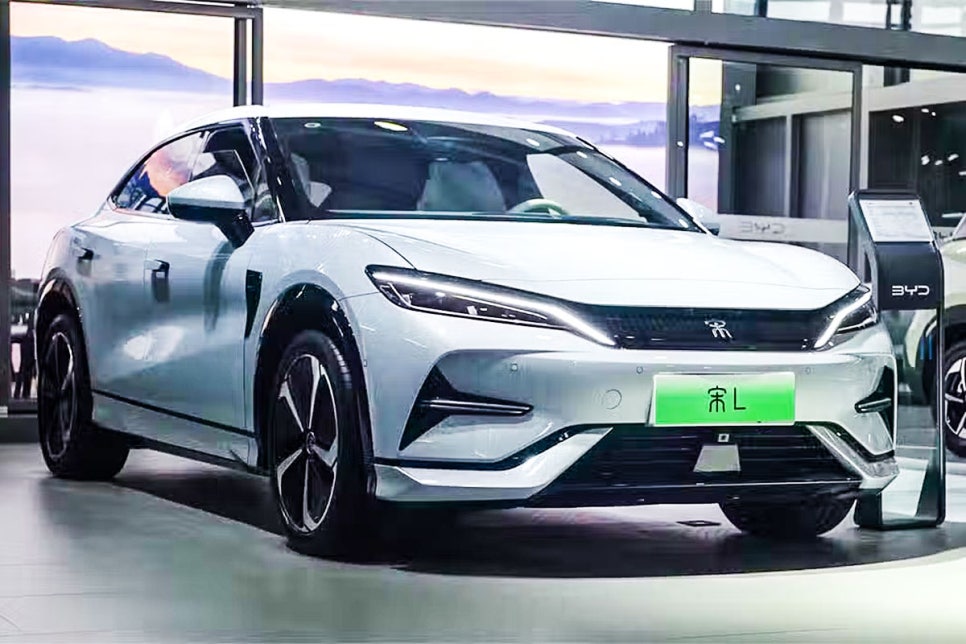
실적 악화의 핵심 원인은 중국 전기차 시장의 치열한 가격 경쟁이다.
BYD는 점유율 방어와 판매 확대를 위해 주요 모델 가격을 낮추는 전략을 이어왔다. 하지만 가격 인하는 곧 차량 한 대당 수익성 하락으로 이어졌다.
여기에 지리, 리프모터 등 경쟁사들도 할인 경쟁에 뛰어들며 시장 전체의 수익 구조가 흔들리고 있다. 많이 팔아도 남는 돈이 줄어드는 구조가 현실화된 셈이다.
부품·원자재 부담까지… 이중 압박
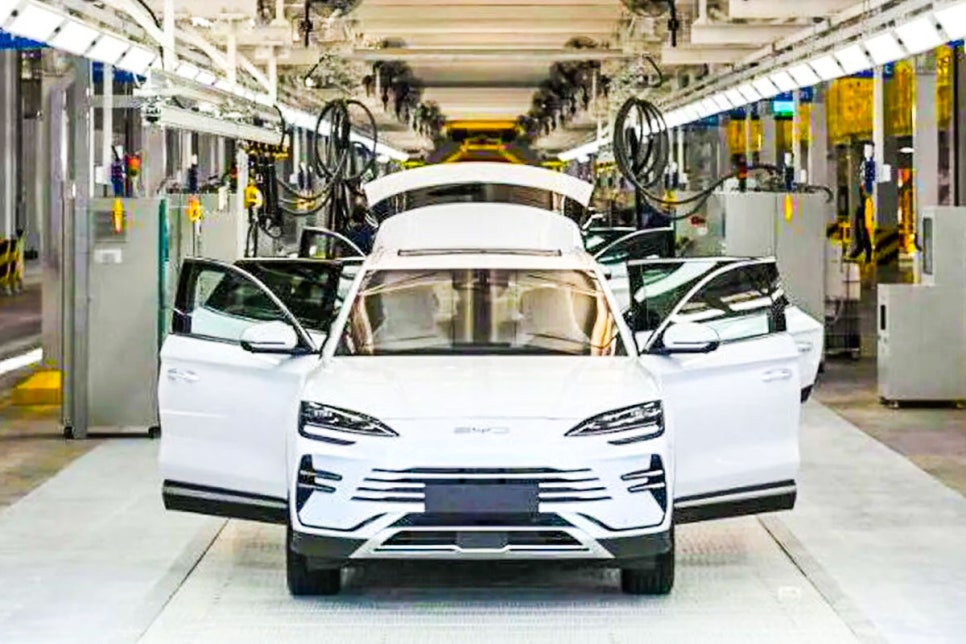
가격만 문제가 된 것은 아니다.
원자재 가격 변동과 반도체 등 주요 부품 비용 상승도 수익성 악화에 영향을 줬다.
전기차는 배터리와 전장 부품 비중이 높은 만큼 원가 변동에 민감하다. 이런 상황에서 판매 가격까지 낮추면 영업 부담은 더 커질 수밖에 없다.
결국 BYD는 판매 경쟁과 원가 부담이라는 두 가지 압박을 동시에 받은 셈이다.
해법은 프리미엄·해외 시장 확대
BYD는 앞으로 프리미엄 브랜드와 해외 시장을 통해 수익 구조 개선을 노릴 전망이다.
양왕, 덴자, 팡청바오 같은 고급 브랜드를 키우고, 유럽과 동남아 등 해외 판매를 확대해 중국 내 가격 경쟁 의존도를 낮추려는 전략이다.
이번 실적은 전기차 시장이 단순한 성장 국면을 지나 수익성 싸움으로 넘어가고 있음을 보여준다.
결국 BYD의 과제는 명확하다. 많이 파는 브랜드를 넘어, 제대로 이익을 남기는 브랜드가 될 수 있느냐다.


댓글0