
관세·환율 부담 속에서도 사상 최대 매출 전망
경쟁사 대비 선방…고부가 차종 전략 효과
신차·AI·모빌리티 재편으로 내년 반등 기대
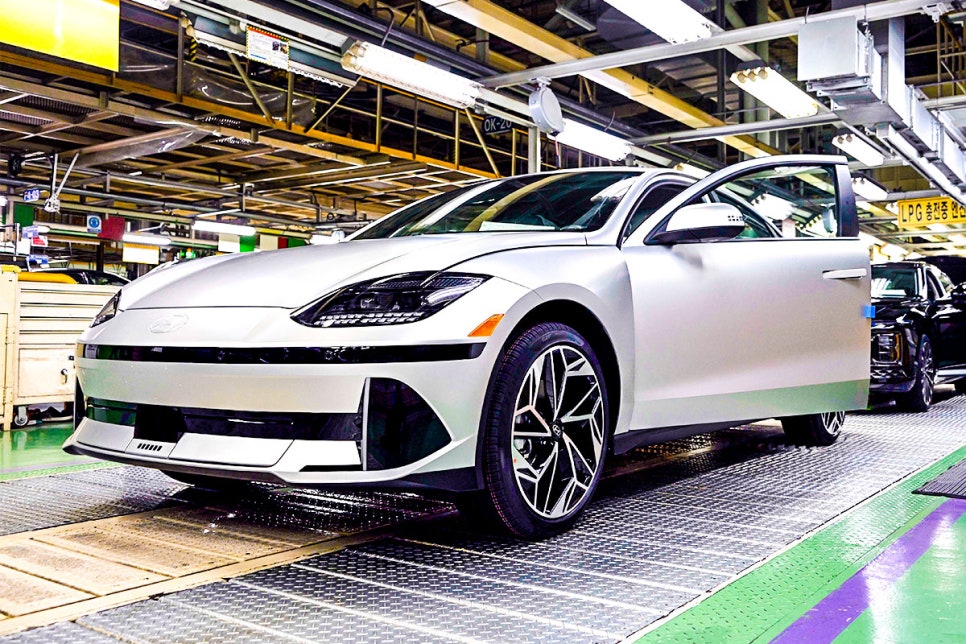
현대차 생산 라인 – 출처 : 현대자동차
현대자동차가 올해 사상 최대 매출을 기록할 것으로 전망된다. 미국 관세 비용 증가와 환율 변동성, 글로벌 경기 둔화라는 악재 속에서도 경쟁사 대비 비교적 안정적인 실적을 유지했다는 평가다.
에프앤가이드에 따르면 현대차의 4분기 매출 컨센서스는 전년 동기 대비 4.3% 증가한 48조6464억원, 영업이익은 0.6% 늘어난 2조8398억원으로 예상된다. 미국 관세 부담이 일부 완화되며 전 분기 대비 영업이익이 약 3000억원 개선될 것이라는 분석도 나온다.
수익성은 주춤…
그럼에도 ‘선방’ 평가
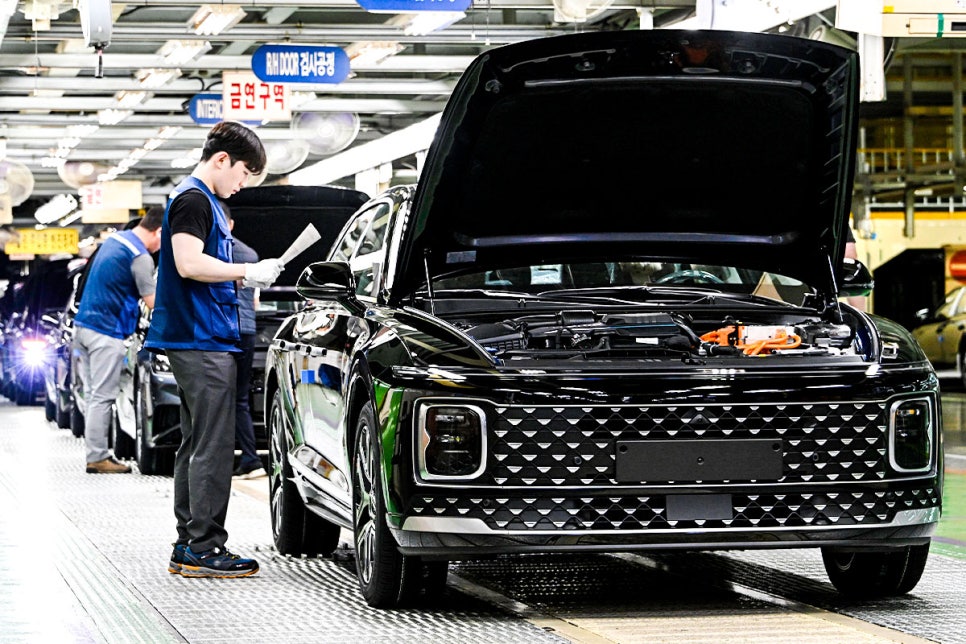
현대차 생산 라인 – 출처 : 현대자동차
연간 기준으로 보면 매출 성장세는 더욱 뚜렷하다. 현대차의 연간 매출 컨센서스는 전년 대비 7.3% 증가한 188조1184억원으로 역대 최고치가 유력하다.
반면 영업이익은 전년 대비 11.3% 감소한 12조6274억원으로 두 자릿수 감소가 예상된다. 미국 관세 비용과 원자재 가격 상승, 글로벌 판촉비 확대 등이 수익성에 부담으로 작용했다.
다만 글로벌 주요 완성차 업체들이 수익성 급락을 겪은 것과 비교하면 현대차는 하락 폭을 상당 부분 방어했다는 평가다.
북미·유럽 선전…
고부가 전략 통했다
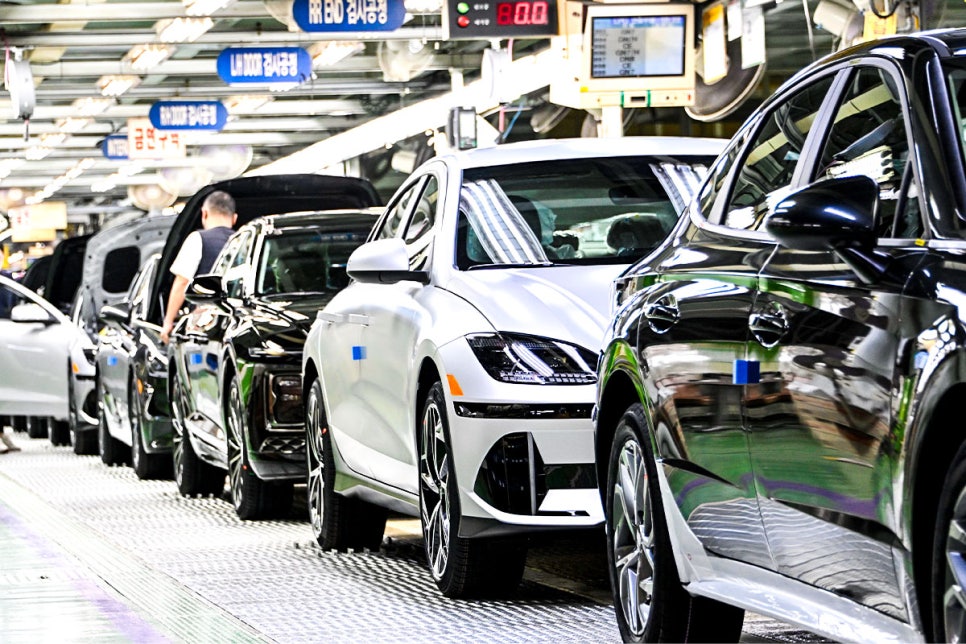
현대차 생산 라인 – 출처 : 현대자동차
현대차가 상대적으로 안정적인 실적을 낼 수 있었던 배경으로는 북미와 유럽 시장에서의 견조한 판매가 꼽힌다. SUV와 전기차, 고급 차종 등 고부가가치 모델 비중을 꾸준히 늘리며 수익 구조를 방어했다는 분석이다.
특히 글로벌 시장에서 브랜드 경쟁력이 유지되며 가격 인상 여력을 일정 부분 확보한 점이 관세와 비용 부담을 상쇄하는 데 기여했다는 평가도 나온다. 업계에서는 “판매 물량보다 믹스 개선이 실적 방어의 핵심이었다”는 분석이 지배적이다.
신차·AI 전략으로
2026년 반등 노린다
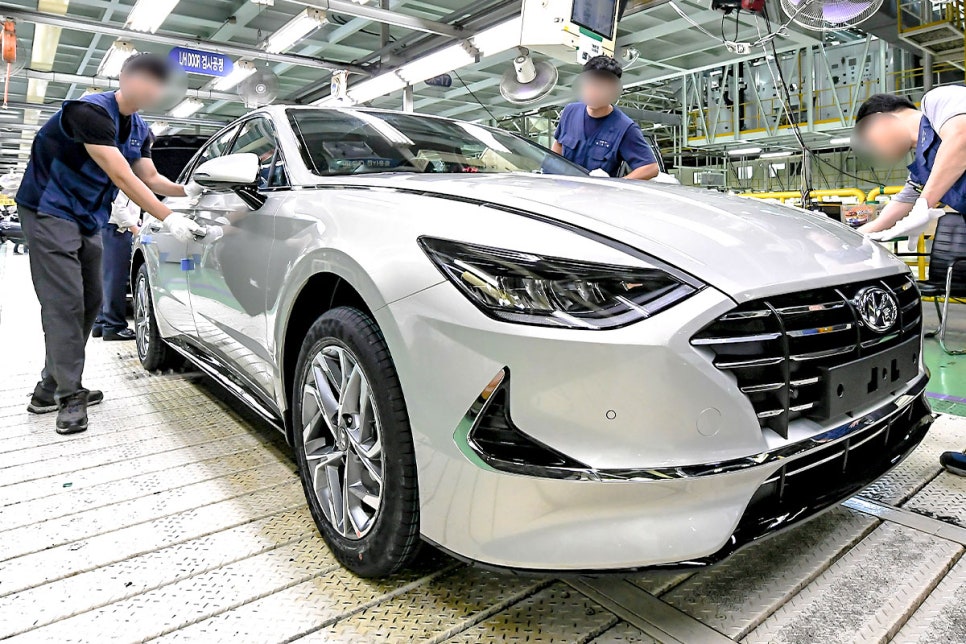
현대차 생산 라인 – 출처 : 현대자동차
새해를 앞두고 현대차의 중장기 전략에 대한 기대도 커지고 있다. 현대차는 연말 임원 인사를 통해 연구개발(R&D) 중심의 리더십 개편을 단행하며 소프트웨어(SW), 전동화, 미래 모빌리티 경쟁력 강화에 나섰다.
2026년에는 7종 이상의 주력 신차가 투입될 예정이며, 전기차·하이브리드·내연기관을 아우르는 폭넓은 라인업으로 판매 회복을 노린다. 여기에 CES 2026에서 공개될 AI·로보틱스 기반 모빌리티 전략은 완성차 기업을 넘어 플랫폼 기업으로의 전환을 본격화하는 신호로 해석된다.
박광래 신한투자증권 연구원은 “현대차는 피지컬 AI와 결합된 모빌리티 플랫폼 기업으로 진화하고 있다”며 “자동차 제조를 넘어 AI·로봇 기업으로의 전환이 기업가치 재평가로 이어질 가능성이 크다”고 말했다.


댓글0