
현대차그룹, 11년 만의 글로벌 판매 목표 달성 ‘가시권’
관세 리스크 해소와 하이브리드·EV 성장세가 실적 견인
AI·로봇·SDV 중심의 기업 전환 기대감에 주가 재평가
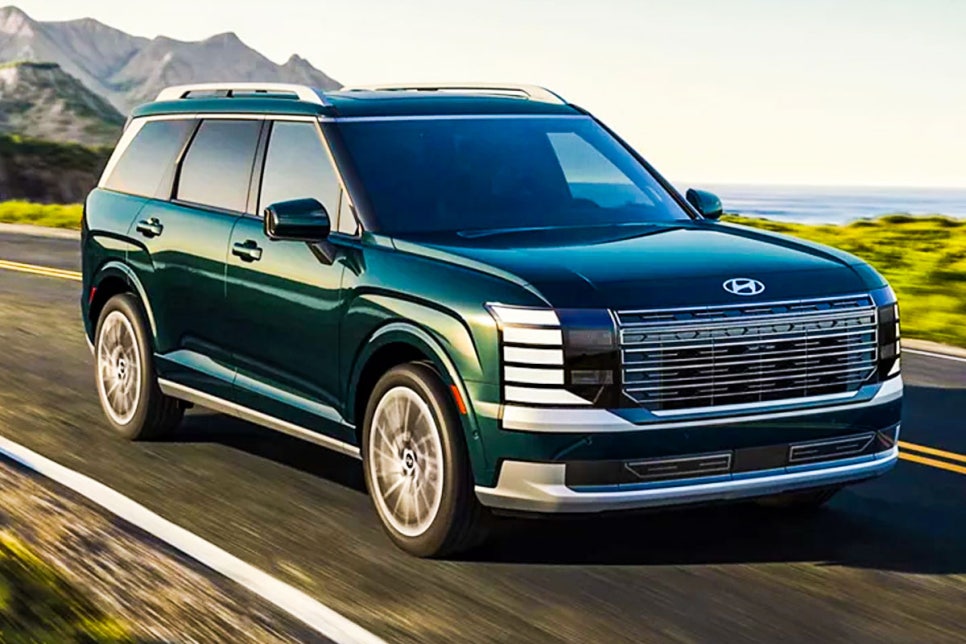
팰리세이드 – 출처 : 현대자동차그룹
현대차그룹은 올해 글로벌 판매 목표 739만대 달성을 목전에 두고 있다. 1~11월 누적 판매량은 671만대로 전년 대비 소폭 증가했고, 12월 평균 판매량만 유지해도 괴리율이 1% 수준으로 좁혀질 전망이다.
특히 미국에서 관세가 25%에서 15%로 낮아지며 가격 경쟁력이 회복됐고, 하이브리드 라인업의 약진이 판매를 견인했다.
유럽 전기차 수요도 폭발적으로 늘며 현대차·기아의 유럽 EV 판매량은 전년 대비 95% 상승해 10만대 돌파를 눈앞에 두고 있다.
미국 관세 불확실성 완화와
하이브리드 강세가 수익성 회복 발판
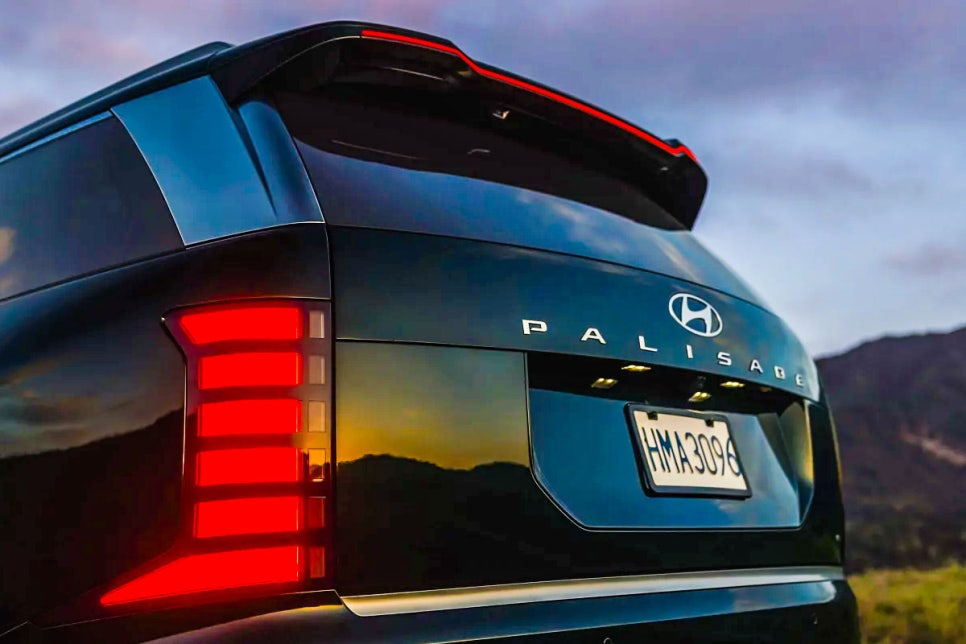
팰리세이드 – 출처 : 현대자동차그룹
연초부터 현대차 주가를 억눌렀던 관세 불확실성은 10월 말 미국의 관세 인하 발표로 해소 수순에 들어갔다. 이에 따라 기업의 수익성 전망도 급반전했다.
미국 시장에서 하이브리드 점유율이 확대되고 현대차의 HEV 판매도 빠르게 증가하면서 평균 판매 가격(ASP) 상승과 수익성 개선 기대가 커졌다.
팰리세이드 HEV, 엘란트라 HEV 등 주요 모델의 판매가 급증하며 전기차 세액공제 종료로 생긴 수요 공백을 효과적으로 메워주고 있다.
AI·로봇·SDV 미래 정체성 전환…
“완성차에서 AI 기업으로”
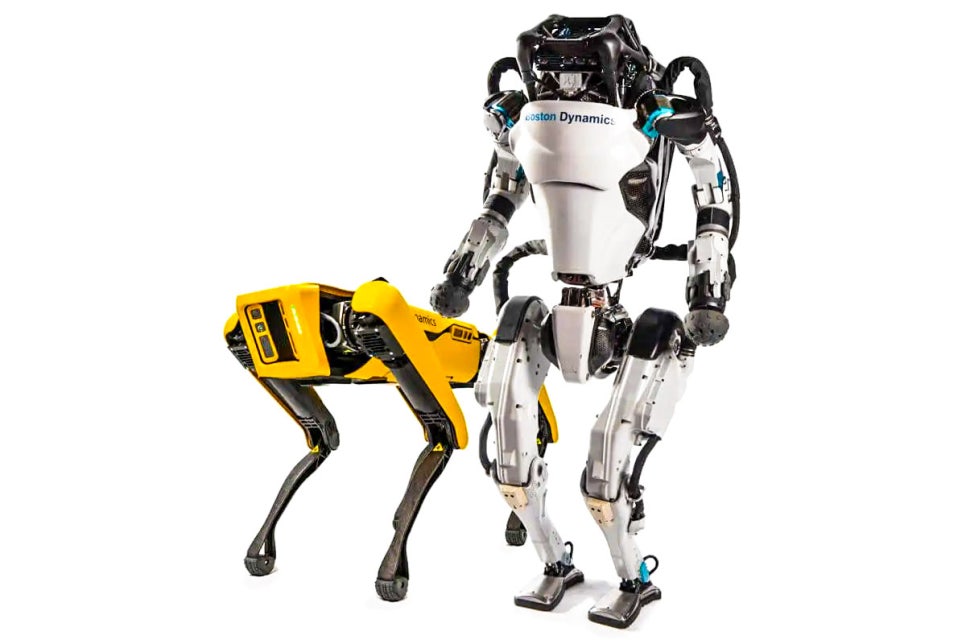
보스턴 다이내믹스 – 출처 : 현대자동차그룹
현대차그룹은 단순 제조기업을 넘어 ‘AI 기반 모빌리티·로봇 기업’으로의 전환을 가속 중이다. 2030년까지 엔비디아 GPU 5만 장을 확보해 대규모 데이터센터를 구축하고, 전체 125조원 투자 중 약 89조원을 미래 신사업에 투입한다.
내년 CES에서는 3세대 휴머노이드 로봇이 공개되고, 하반기부터 SDV 양산이 본격화된다. 방대한 주행 데이터가 AI 학습에 직접 활용되며 현대차의 기업 가치가 테슬라·중국 전기차 기업과 유사한 평가 체계를 갖출 수 있다는 전망이 나온다.
주가 12월 들어 20% 급등…
재평가 흐름 ‘본격화’
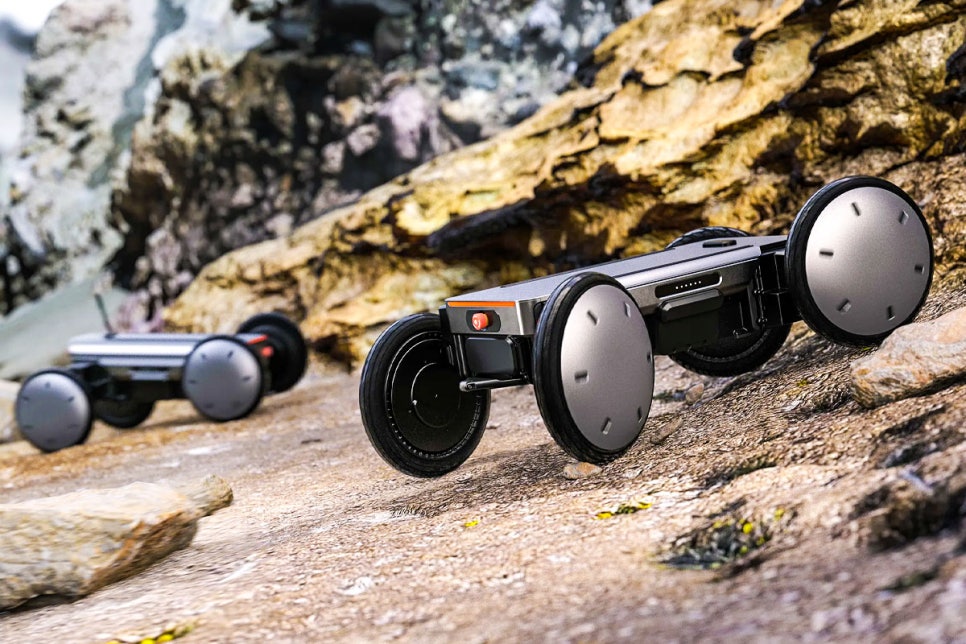
모베드 – 출처 : 현대자동차그룹
올해 내내 부진하던 현대차 주가는 12월 들어 단숨에 20% 이상 상승했다. 관세 리스크 해소와 함께 시장이 현대차를 ‘전통 OEM’이 아닌 ‘AI·로봇 중심의 미래 모빌리티 기업’으로 보기 시작하면서 밸류에이션이 재조정되고 있다.
주요 증권사들은 현대차 목표 주가를 17~32% 상향 조정하며 성장 동력에 대한 기대감을 높이고 있다. 이러한 흐름은 판매 목표 달성 가능성과 맞물려 현대차그룹이 2025년 이후 본격적인 체질 전환의 속도를 더욱 끌어올릴 기반이 될 전망이다.


댓글0